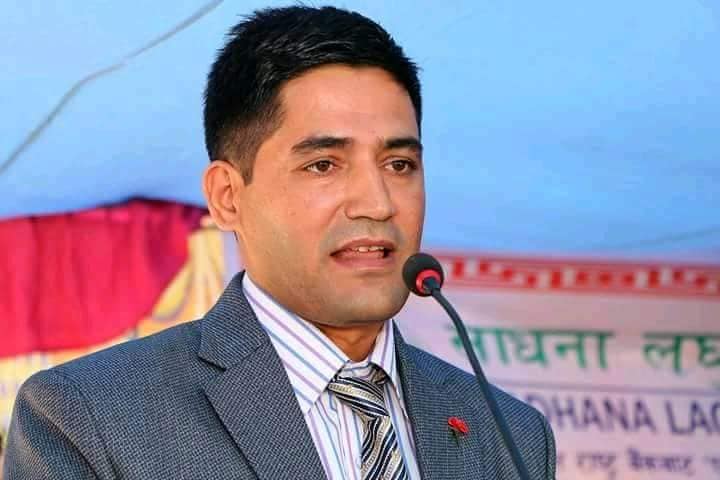
झट्ट हेर्दा सालिन अनि गम्भिर देखिने उनमा कार्य सम्पादनमा उही उर्जा उही जोश अनि उही लगन तथा प्रतिबद्दता देखिन्छ । लमजुङ्ग जिल्लाको दुराडाँडामा सामान्य परिवारमा जन्मिएका रेशम न्यौपाने आज राष्ट्रिय स्तर कार्य क्षेत्र रहेको साधना लघुवित्त वित्तीय संस्था लि. को प्रमुख कार्यकारी अधिकृत पदमा कार्यरत छन् । बिगत २२ बर्षदेखी लघुवित्त कार्यक्रम मार्फत लघुवित्त कार्यक्रममा आबद्ध ग्राहक सदस्यहरुको आर्थिक तथा सामाजिक रुपान्तरण, सिप, बृद्धि, वित्तीय ज्ञानसंगै वित्तीय साक्षरता बढाउन उनी सक्रिय छन् । नेपाल राष्ट्र बैकबाट मिती २०७४/०७/१३ गते ईजाजत प्राप्त गरी गोरखा जिल्लाको गोरखा नगरपालिका–६ हरमटारीमा केन्द्रीय कार्यालय रहेको साधना लघुबित्तले स्थापनाको छोटो समयमा नै ९३ बटा शाखा कार्यालय मार्फत नेपालका भौगोलिक रुपमा बिकट ग्रामीण क्षेत्रलाई लक्षित गरी प्रत्यक्ष बित्तीय सेवा प्रदान गरिरहेको छ । बिशेषत लघुबित्तले कृषि, पर्यटन र उद्यमशीलताको बिकासको लागी कार्य गर्ने गर्दछ । बित्तीय संस्थामा आबद्ध सदस्यको सामाजिक तथा आर्थिक रुपान्तरणसंगै बित्तीय साक्षरताका कार्यक्रम गर्दै आईरहेको छ । बित्तीय संस्थाले सञ्चालन गर्ने बित्तीय साक्षरता कार्यक्रम, बित्तीय अबस्था र रणनितीहरुको बारेमा वित्तीय संस्थाका प्रमुख कार्यकारी अधिकृत श्री रेशम न्यौपानेसंग गरिएको संक्षिप्त कुराकानी :


बर्तमान अबस्थामा साधना लघुवित्तको वित्तीय अबस्था कस्तो रहेको छ ?
साधना लघुबित्त बित्तीय संस्था नेपाल राष्ट्र बैकबाट ईजाजत प्राप्त ‘घ’ बर्गको राष्ट्रिय स्तर कार्य क्षेत्र भएका संस्था हो । हामी गत मंसिरबाट चौथौ बर्ष पुरा गरी पाँचौ बर्षमा प्रबेश गरेका छौ । हामीले ९३ बटा शाखा कार्यालयबाट आज सम्म करिब ९५ हजार ग्राहक सदस्यलाई प्रत्यक्ष रुपमा उहाँहरुकै घरदैलोमा नै बित्तीय सेवा दिईरहेका छौ ।
स्थानिय स्तरमा रोजगारीको सिर्जना गर्दे लघुउद्यम ब्यबसायको प्रबर्दन, बिस्तार र सबलीकरण, ग्राहक सदस्यहरु को आर्थिक तथा सामाजिक रुपान्तरण, बित्तीय साक्षरताको बिस्तारमा हामी केन्द्रीत भएका छौ । गोरखामा केन्द्रीय कार्यालय रहेको यस वित्तीय संस्थाको चुक्ता पुँजी रु ३२ करोड १२ लाख २५ हजार रहेको छ भने अधिकृत पुँजी ५० करोड रुपैया रहेको छ ।
चालु आ.ब २०७९/८० को आजसम्म करिब एक लाख एक हजार सदस्य मार्फत रु १ अर्ब ३२ करोड बचत संकलन गरी ५९ हजार ऋणी सदस्यलाई रु ५ अर्ब ५० करोड कर्जा लगानी गरी लघुउद्यम ब्यबसायको प्रबर्दन संगै आर्थिक रुपान्तरण र उद्यमशीलताको बिकास गरी आबद्ध ग्राहक सदस्यको जिबनस्तरमा सकारात्मक परिबर्तन गर्दे आएको छौ । स्थापनाकाल देखी नै हामीले हाम्रो लगानीकर्ताहरुलाई राम्रो
प्रतिफल दिईरहेका छौ ।
लघुवित्तले समुह सदस्यलाई ज्यादती गरे भनेर केही ब्यक्तिहरु आन्दोदनमा छन् नी ! यसमा के भन्नुहुन्छ ?
पक्कै पनि यहाँले गर्नुभएको संकेतलाई मैलै बुझेको छु । अहिले बिभिन्न बहाना बनाई केही ब्यक्ति केही समुहको सिमीत स्बार्थ लाभको लागी सोझा वित्तीय संस्थाका ग्राहकहरुलाई कर्जा मिनाहा हुन्छ, तिर्नु पर्देन भनी भ्रामक बनाउने र सदस्यहरुबाट सदस्यता शल्कको नाममा रकम असुली गर्ने जस्ता बिकृतीहरु देखा पर्न थालेका छन् ।
लघुवित्त कार्यक्रमबाट आफ्नो आर्थिक तथा सामाजिक रुपान्तरण गर्ने, सफल उद्यमी भएका उदाहरणहरु प्रशस्त छन् । सदस्यहरुले लघुवित्त वित्तीय संस्थाहरुबाट लिएको कर्जाको दुरुपयोग गर्ने, एकबाट कर्जा कारोवार गरी अर्काे वित्तीय संस्थाको किस्ता तिर्ने, अनुत्पादक क्षेत्रहरुमा लगानी गर्ने जस्ता प्रबृतिले कहि कतै समस्याहरुको सिर्जना भएका छन् उक्त समस्याको समाधान का लागी आन्दोलन भन्दा पनि समस्यामा परेका वास्तविक सदस्य, वित्तीय संस्था र स्थानिय निकायका जनप्रतिनधीहरु बिच समन्वायात्मक छलफल हुन आबश्यक देख्छु ।
कुनै ठाउँ बिशेषको घटना क्रमलाई हाईलाईट गरेर आन्दोलनका नाममा गैरकानुनी कार्य गर्ने छुट हामी कसैलाई पनि छैन र अर्काे महत्वपूर्ण कुरा जुन कर्जा मिनाहाको कुरा छ हाल लघुवित्त वित्तीय संस्थाहरुले करिब ३३ लाख ऋणी सदस्य हरु मार्फत करिब ४ खर्ब ४० अर्ब रुपैया कर्जा परिचालन गरेका छन् जुन रकम तपाई हामीले निक्षेपका रुपमा बैक तथा वित्तीय संस्थामा राखेको छौ ।
जुन न तपाईले छाडुनु हुन्छ न आन्दोलनकर्ताका अगुवाहरुले न त अन्य आम नागरिकले नै । यसैले यस्ता औचित्यहिन माग राखी आन्दोलनमा होमिनुको कुनै तुक छैन । तसर्थ आफुले लिएको कर्जाको नियमित किस्ता भुक्तानी गर्नुहुन म सम्पूर्ण ग्राहक सदस्यहरुमा हार्दिक अनुरोध समेत गर्दछु ।
तरलता अभाबका बिच कर्जा प्रबाहको अबस्था के छ ? कसरी व्यबस्थापन गर्नुभएको छ ?
अहिलेको नेपालको आर्थिक क्षेत्रमा संकुचन आएको छ । बिश्बब्यापी माहामारीको रुपमा फैलिएको कोरोना भाईरसले बिगत २ बर्ष आम्दानीका क्षेत्रहरु उद्योग धन्दा सञ्चालन नहुनु, र आयातमा निर्भर अर्थ प्रणलीले गर्दा ठुलो धनरासी बाहिरिनुले बित्तीय क्षेत्रमा तरलता अभाब देखिएको छ ।
यस बर्षको मौदिक नितीले क, ख र ग बर्गका बैक वित्तीय संस्थाले लघुवित्त वित्तीय संस्थाहरुलाई कर्जा प्रबाह गर्दा बेस रेटको २ प्रतिशत भन्दा बढि प्रियमियम लिन नपाउने नितीगत व्यबस्था गरेकाले बैक वित्तीय संस्थाहरुबाट सहजै कर्जा प्राप्त गर्न सकेका छैनौ । गतका बर्षहरुमा ५ देखी ६ प्रतिशतमा रहेको लघुिबत्त बित्तीय संस्थाको कस्ट अफ फण्ड अहिले औषतमा १३ देखी १४ प्रतिशतसम्म पगेको छ ।
तरलता अभाबको कारणले लघुबित्त बित्तीय संस्थाहरुले थोक कर्जा पाउन सकेका छैनन् ब्यबसाय बिस्तारमा तिब्र गिरावट आएको छ । हामी पनि यो समस्याबाट अक्षुतो रहन सकेका छैन । तर, पनि ग्राहक सदस्य हरुको आबश्यकताको जस्तो अबस्थामा पनि पुरा गनुपर्छ भन्ने वित्तीय संस्थाको ध्येयले विकास बैकहरुबाट १५.५६ प्रतिशतमा समेत कर्जा रकम ल्याई राष्ट्र बैकको क्यापको कारणले १५ प्रतिशत मा नै कर्जा प्रबाह गरिरहेका छौ ।
हामीले तरलता अभाबका बिचमा नै बिभिन्न बैक तथा वित्तीय संस्था, तथा नेपाल सरकारको यूवा तथा खेलकुद मन्त्रालय अन्र्तगत साना यूवा तथा साना व्यबसायी स्वरोजगार कोषसंगको समन्वयमा वित्तीय संस्थाको बिबिध शाखा कार्यालय मार्फत रु २.५ करोड रुपैया बार्षिक ८ प्रतिशत व्याजदरमा समेत कर्जा प्रबाह गरेका छौ ।
लघुवित्त वित्तीय संस्थाको हालको जोखिमका क्षेत्रहरु के के छन् ? व्यबस्थापनका उपायहरु ?
बास्तवमा भन्ने हो भने लघुवित्त कार्यक्रम ग्राहक सदस्यहरुको बिश्वासका आधारमा गरिने वित्तीय कारोवार हो । म त भन्छु लघुवित्त कार्यक्रम लघुवित्त र ग्राहक सदस्य बिच हुने विश्वासको विनीमय हो । लघुवित्त क्षेत्रको जोखिम दिनानुदिन बढ्न थालेको छ । लघुवित्त क्षेत्रको पहिलो जोखिम भनेको कर्जाको दूरुपयोग तथा कर्जाको नियमित तथा निरन्तर किस्ता असुली नहुने नै हो ।
यसरी हेर्दा क ख र ग बर्गको तुलनामा लघुवित्त वित्तीय संस्थाहरुको असुलीदर तुलनात्मक रुपमा कम भई उच्च जोखिममा रहेका छन् । सो को अलवा वित्तीय संस्थामा कार्यरत कर्मचारीहरुबाट हुन सक्ने सञ्चालन जोखिम पनि जटिल रुपमा देखा पर्न थालेको छन साथै कहिलेकाही काबु भन्दा बाहिरको परिस्थीतिहरु जस्तै माहामारी, प्राकृतिक विपत्ती, र विभिन्न समुहहरुले गर्ने आन्दोलनहरुले पनि लघुवित्त कार्यक्रममा जोखिम संगै चुनौतीहरु हुन ।
यस्ता किसिमका जोखिम हरु नियन्त्रण गर्न सबै भन्दा पहिले वित्तीय संस्थामा आबद्ध रहनुभएका ग्राहक सदस्यहरु लाई वित्तीय रुपमा साक्षर बनाउने, भबिष्यमा हुन सक्ने कानुनी जटिलताको वारेमा सदस्यहरु लाई जानकारी गराउने, वित्तीय संस्थामा कार्यरत कर्मचारी हरुको नियमित सुपरभिजन गर्ने साथै प्रतिकुल अबस्थामा सदस्यहरु संग आत्मीय सम्बन्ध कायम गर्न सक्ने भने यी र यस्ता प्रकृतिका जोखिम व्यबस्थापन गर्न सहज हुन्छ ।
लघुबित्त क्षेत्रमा उच्च दोहोरपनाहरु देखिएका छन ? उच्च दोहोरपनाले लघुबित्त कार्यक्रम दिगो छ त ? ग्राहक संरक्षणका लागी यहाँहरुको रणनिती के छ ?
यहाँले अत्यन्त तै महत्वपूर्ण बिषयको उठान गर्नुभयो । बिगतका बर्षहरुमा नेपालमा लघुबित्त बित्तीय संस्थाहरुको स्थापना गर्न एक किसिमको होड नै चलेको थियो । त्यसमा पनि सञ्चालन मा आएका बित्तीय संस्थाको शाखा कार्यालयहरु बजार केन्द्रीत हुने वा भनौ एकै स्थान केन्द्रीत हुन पुग्यो जसका कारण एउटै सदस्य धेरै लघुबित्तका ग्राहक बन्न पुगे ।
लघुबित्तको मर्म भन्दा बाहिर रही कार्यक्रम सञ्चालन गर्दा कतिपय स्थानमा बित्तीय दुर्घटनाहरु पनि भएको देखिन्छन तर नियमनकारी निकाय नेपाल राष्ट्र बैकले लघुबित्त बित्तीय संस्थाहरुमा पनि एक आपसमा गाभ्ने, मर्जर निती अबलम्बन गरेसंगै ११५ भन्दा माथी रहेका लघुबित्त बित्तीय संस्थाको संख्या ६६ मा झरेको छ ।
संख्या घटेसंगै लघुबित्त क्षेत्रमा रहेको दोहोरोपनामा सुधार हुदै गएको देखिन्छ । अब हामी लघुबित्तकर्मीले लघुबित्त कार्यक्रमको गुणस्तर कायम गरी परिमाणत्मक भन्दा भनी गुणत्मक बृद्धि गर्नमा ध्यान दिन जरुरी देखिन्छ ।
हामीसंग आबद्ध ग्राहक सदस्यहरुलाई सन्तुष्ट र खुसी बनाउन हामीले ग्राहक सदस्यको समस्यालाई उच्च प्राथमिकतामा राखी शिघ्र सुधार गर्ने, ग्राहक सदस्यहरुबाट प्राप्त सुझाबको कार्यान्बयन गर्ने र छिटो बित्तीय सेवा प्रबाह गरेका छौ र त्यति मात्रमा सिमित नभई बित्तीय संस्थामा आबद्ध ग्राहक सदस्य वा अभिभाबकको मृत्युमा कर्जा मिनाहा, काज क्रिया खर्च, सदस्य बिरामी भई ५ रात अस्पताल भर्ना भई बसेमा उपचार खर्च, बाढी पहिरो लगायतका प्राकृतिक बिपत्तीमा परेका परियोजना क्षतिमा पुर्नस्थापना खर्च, सुत्केरी स्याहार खर्च लगायत महिला शशक्तिकरण, केन्द्र प्रमुख गोष्ठी, बित्तीय साक्षरता कार्यक्रम र सदस्य तालिम प्रदान गर्दे आईरहेका छौ ।
संस्थाको संस्थागत सामाजिक उत्तरदायित्व अन्र्तगत बिबिध क्षेत्रहरुमा आर्थिक सहयोगहरु समेत गर्दे आईरहेका छौ ।
अन्त्यमा …
हामीले एस.एम.एस बैकिकको अबधारणा बिकास ग¥यौ साथै भुक्तानी पूर्जा मार्फत बचत रकमहरुको भुक्तानी गर्ने र बिप्रेशण सेवा दिने गरेका छौ ।
अहिले पनि हामी प्रबिधीको उचित प्रयोग गर्दे मोबाईल बैकिङ्ग, डिजिटल हाजीरी प्रणाली सुरुवात गरिसकेको छौ भने ई-सेवा मार्फत सदस्यहरुले आफ्नो किस्ता तिर्ने व्यबस्था समेत गरीएको र आगामी दिनमा वित्तीय आफ्नौ मोबाईल एपको बिकास गर्ने, ट्याबलेट बैकिङ्ग को सुरुवात गर्ने योजना रहेको छ ।
साथै आफ्नो अस्तित्व कायम गरी आफूजस्तै बित्तीय संस्थालाई गाभ्न हामी खुल्ला छलफलका लागी तयार रहेको समेत जानकारी गराउदछु ।